Prepaid-Kreditkarten erklärt: So funktionieren sie wirklich!

Ob auf Reisen, beim Online-Shopping, für die ersten eigenen Kartenzahlungen oder im Unternehmen: Prepaid-Kreditkarten sind vielseitig einsetzbar und helfen dabei, Ausgaben gezielt zu steuern. Doch wie funktionieren sie genau - und worin unterscheiden sie sich von Debit- und klassischen Kreditkarten? Wir erklären die wichtigsten Punkte.

Wie funktioniert eine Prepaid-Kreditkarte? Das Prinzip einfach erklärt

Das Grundprinzip ist einfach: Bevor Sie damit bezahlen können, laden Sie zunächst Guthaben auf die Karte. Dieses Guthaben steht Ihnen anschliessend für Einkäufe, Online-Zahlungen oder Bargeldbezüge zur Verfügung. Laden Sie beispielsweise CHF 500 auf Ihre Prepaid-Kreditkarte und bezahlen damit einen Einkauf über CHF 80, verbleiben CHF 420 auf der Karte. Jede Zahlung wird direkt vom vorhandenen Guthaben abgezogen.

Damit unterscheidet sich die Prepaid-Kreditkarte in einem entscheidenden Punkt von einer klassischen Kreditkarte: Eine Prepaid-Kreditkarte gewährt keinen klassischen Kreditrahmen.

Die Zahlungen werden direkt vom zuvor aufgeladenen Guthaben abgezogen und müssen daher nicht zu einem späteren Zeitpunkt über eine Kreditkartenrechnung beglichen werden.

Beim Bezahlen selbst merken Sie davon kaum einen Unterschied. Je nach Karte können Sie mit einer Prepaid-Kreditkarte im Geschäft, online oder kontaktlos bezahlen und sie auch mit dem Smartphone oder der Smartwatch nutzen. Die Prepaid-Kreditkarten von Swiss Bankers funktionieren auf Guthabenbasis und sind nicht direkt mit einem Bankkonto verbunden. So lassen sich bestimmte Ausgaben – beispielsweise für Reisen oder Online-Einkäufe - getrennt vom alltäglichen Bankkonto verwalten.

Gut zu wissen: Wird das Guthaben knapp, kann die Prepaid-Kreditkarte wieder aufgeladen werden. Welche Auflademöglichkeiten und Limiten gelten, hängt von der jeweiligen Karte und dem Anbieter ab.
Prepaid-, Debit- oder Kreditkarte: Was ist der Unterschied?

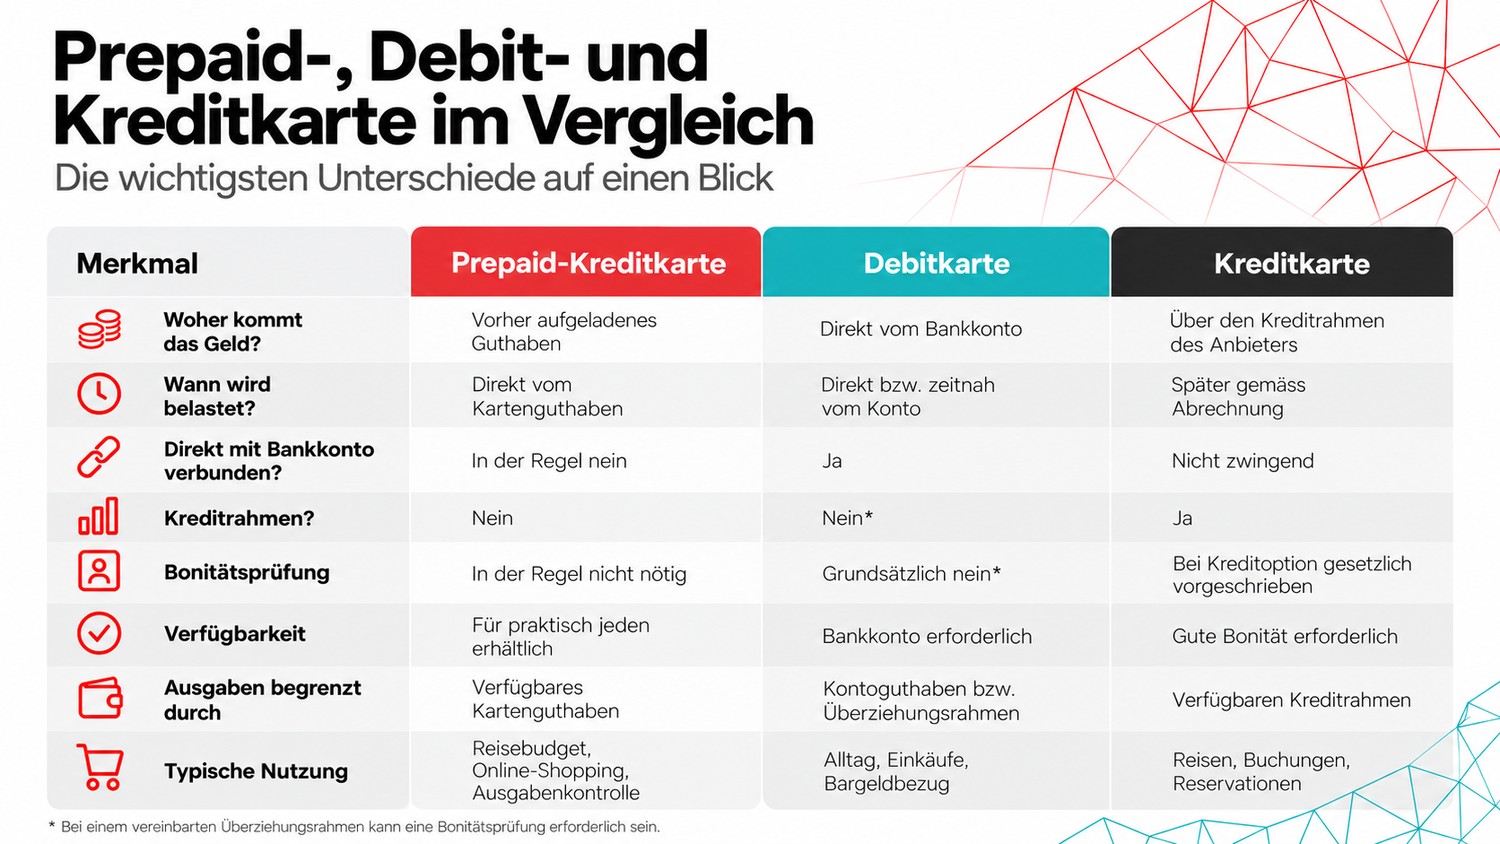
Prepaid-, Debit- und Kreditkarten sehen ähnlich aus und werden beim Bezahlen oft auf die gleiche Weise verwendet. Der entscheidende Unterschied liegt jedoch darin, woher das Geld für eine Zahlung kommt und wann es belastet wird.

Angenommen, Sie kaufen Kopfhörer für CHF 120:

  • Mit einer Prepaid-Kreditkarte bezahlen Sie mit Guthaben, das Sie zuvor auf die Karte geladen haben. Befinden sich CHF 300 auf der Karte, werden die CHF 120 direkt davon abgezogen.
  • Mit einer Debitkarte wird der Betrag direkt beziehungsweise zeitnah dem verbundenen Bankkonto belastet. Dafür muss auf dem Konto in der Regel ausreichend Guthaben oder ein vereinbarter Überziehungsrahmen verfügbar sein.
  • Mit einer klassischen Kreditkarte bezahlen Sie innerhalb eines festgelegten Kreditrahmens. Die getätigten Zahlungen werden gesammelt und später gemäss den vereinbarten Konditionen abgerechnet.

Kurz zusammengefasst:

  • Prepaid: Guthaben aufladen → bezahlen
  • Debit: vom Bankkonto bezahlen
  • Kredit: Kreditrahmen nutzen → später abrechnen

Der Begriff "Prepaid-Kreditkarte" kann deshalb zunächst etwas widersprüchlich wirken. Statt einen Kreditrahmen zu nutzen, bezahlen Sie mit zuvor aufgeladenem Guthaben. Welche Kartenart am besten zu den eigenen Bedürfnissen passt, hängt deshalb vor allem davon ab, wie Sie Ihre Ausgaben organisieren und wofür Sie die Karte einsetzen möchten.

Travel: Die kostenlose Prepaid Kreditkarte

Sicheres Bezahlen mit der Prepaid Kreditarte Travel in über 70 Mio. Geschäften weltweit. Erhältlich in CHF, EUR und USD. Guthaben per App verwalten. Bargeldbezüge im In- und Ausland. Jetzt online bestellen – ohne Bonitätsprüfung in nur 5 Minuten!

Mehr erfahren

Welche Vorteile bietet eine Prepaid-Kreditkarte?

Der entscheidende Vorteil einer Prepaid-Kreditkarte zeigt sich bereits vor dem Bezahlen: Sie legen selbst fest, wie viel Geld auf der Karte zur Verfügung steht. Statt die Ausgaben erst im Nachhinein zu sehen, bestimmen Sie Ihr Budget im Voraus.

  • Budget gezielt einteilen: Ein Kaffee hier, ein Online-Einkauf dort und in den Ferien noch ein Restaurantbesuch – viele kleinere Zahlungen summieren sich schnell. Mit einer Prepaid-Karte können Sie für bestimmte Ausgaben ein eigenes Budget festlegen. Planen Sie beispielsweise CHF 1’000 für Ihre Ferien ein, laden Sie diesen Betrag auf die Karte und bezahlen Ihre Reiseausgaben daraus. So bleibt das Reisebudget klar von den übrigen Finanzen getrennt.
  • Ausgaben vom Bankkonto trennen: Eine Prepaid-Kreditkarte muss nicht direkt mit Ihrem Bankkonto verbunden sein. Bezahlt wird mit dem Guthaben auf der Karte. Das kann beispielsweise beim Online-Shopping praktisch sein: Statt eine direkt mit dem alltäglichen Bankkonto verbundene Karte zu verwenden, können Sie Online-Einkäufe über ein separates Kartenguthaben abwickeln.
  • Prepaid bedeutet nicht automatisch physische Karte: Ein häufig übersehener Punkt: "Prepaid" beschreibt, woher das Geld für die Zahlung kommt – nicht, in welcher Form die Karte vorliegt. Prepaid-Kreditkarten können deshalb auch vollständig digital funktionieren. Ob Sie also mit einer physischen Karte oder dem Smartphone bezahlen, ändert nichts am Grundprinzip: Die Zahlung wird vom zuvor aufgeladenen Guthaben abgezogen.
  • Guthaben und Ausgaben im Blick behalten: Bei vielen Prepaid-Karten lassen sich Guthaben und Transaktionen digital einsehen. So sehen Sie jederzeit, wie viel von Ihrem festgelegten Budget noch verfügbar ist.

Der eigentliche Vorteil des Prepaid-Prinzips liegt damit nicht darin, anders zu bezahlen, sondern darin, vorher festzulegen, wie viel Sie ausgeben möchten.
Für wen eignet sich eine Prepaid-Kreditkarte besonders?

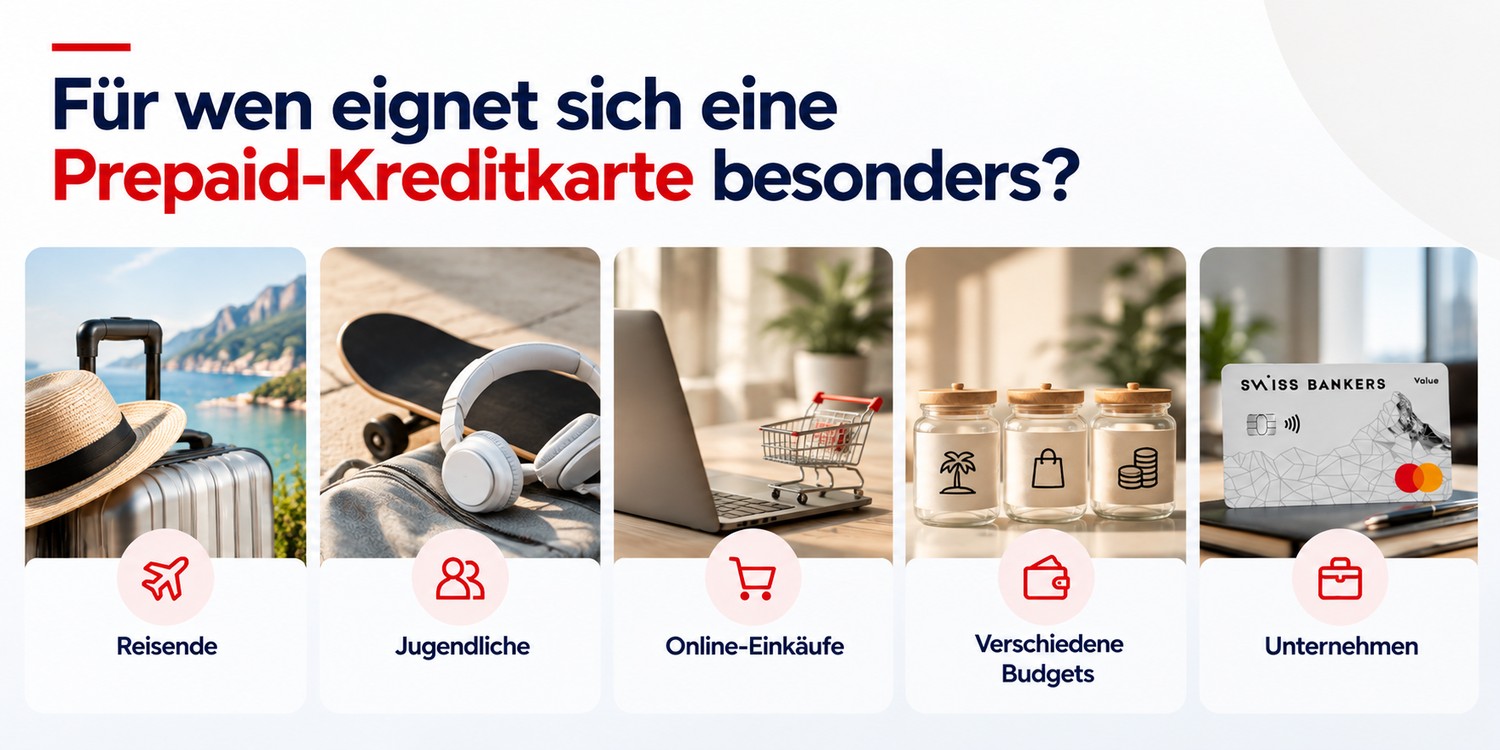
Eine Prepaid-Kreditkarte ist vor allem dann interessant, wenn Sie Ausgaben bewusst begrenzen oder bestimmte Budgets voneinander trennen möchten. Das kann in ganz unterschiedlichen Situationen sinnvoll sein.

  • Für Reisende: Auf Reisen entstehen viele einzelne Ausgaben – vom Restaurant über Eintritte bis zum Bargeldbezug. Mit einer Prepaid-Karte können Sie dafür ein separates Reisebudget festlegen und Ihre Ferienausgaben klar vom übrigen Zahlungsverkehr trennen. Das kann besonders praktisch sein, wenn Sie schon vor der Abreise bestimmen möchten, welcher Betrag Ihnen unterwegs zur Verfügung stehen soll.
  • Für Jugendliche und den Einstieg ins bargeldlose Bezahlen:  Wer erstmals selbstständig mit Karte bezahlt, kann mit einem festgelegten Guthaben Erfahrungen sammeln, ohne über einen klassischen Kreditrahmen zu verfügen. Das Prepaid-Prinzip macht dabei unmittelbar sichtbar: Ist das verfügbare Guthaben aufgebraucht, muss die Karte zuerst wieder aufgeladen werden. So lässt sich der Umgang mit einem begrenzten Budget praktisch erlernen.
  • Für Online-Einkäufe: Wer Online-Ausgaben bewusst von den übrigen Finanzen trennen möchte, kann eine separate Prepaid-Karte dafür einsetzen. Auf der Karte befindet sich dann nur das Guthaben, das für diese Zahlungen vorgesehen ist – statt dass jeder Einkauf direkt über das alltägliche Bankkonto läuft.
  • Für alle, die verschiedene Budgets getrennt verwalten möchten: Auch wer bereits eine Debit- oder Kreditkarte besitzt, kann eine Prepaid-Karte ergänzend einsetzen – beispielsweise für Freizeit, Shopping oder ein festgelegtes Monatsbudget.
  • Für Unternehmen und Mitarbeitende: Auch im geschäftlichen Umfeld können Prepaid-Kreditkarten sinnvoll sein - beispielsweise für Spesen, Geschäftsreisen oder projektbezogene Ausgaben. Unternehmen können Mitarbeitenden ein festgelegtes Budget zur Verfügung stellen, ohne dass diese Kosten zunächst privat vorschiessen müssen.

Der entscheidende Punkt ist deshalb: Eine Prepaid-Kreditkarte muss andere Karten nicht ersetzen. Sie kann genauso gut als zusätzliche Karte für einen klar definierten Zweck dienen.
Prepaid-Kreditkarte nutzen: Worauf sollten Sie achten?

Das Prepaid-Prinzip ist unkompliziert, hat aber einige Besonderheiten. Vor allem bei Kautionen, Reservationen und Zahlungen im Ausland lohnt es sich, genauer hinzuschauen.
  • Genügend verfügbares Guthaben einplanen: Damit eine Zahlung funktioniert, muss ausreichend Guthaben auf der Karte verfügbar sein. Bei bestimmten Zahlungen können Händler zudem einen Betrag vorübergehend reservieren – beispielsweise bei Hotelbuchungen oder an Tankautomaten. Während dieser Zeit steht der reservierte Betrag nicht für andere Zahlungen zur Verfügung. Ob solche Reservationen mit einer Prepaid-Kreditkarte möglich sind, hängt vom jeweiligen Anbieter und der Karte ab. Besonders bei Mietwagen kann für die Kaution eine klassische Kreditkarte mit Kreditrahmen verlangt werden. Prüfen Sie deshalb bei Reservationen und Kautionen vorab, welche Karten akzeptiert werden.
  • Gebühren nicht vergessen: Auch eine Prepaid-Kreditkarte ist nicht automatisch gebührenfrei. Je nach Anbieter und Karte können beispielsweise Kosten für die Karte, das Aufladen, Bargeldbezüge, Fremdwährungstransaktionen oder andere Leistungen anfallen. Vergleichen Sie deshalb nicht nur den Kartenpreis, sondern auch die Gebühren, die bei Ihrer typischen Nutzung entstehen.
  • Im Ausland möglichst in Lokalwährung bezahlen: Beim Bezahlen oder Bargeldbezug im Ausland wird Ihnen manchmal angeboten, den Betrag direkt in Schweizer Franken abzurechnen. Diese sogenannte dynamische Währungsumrechnung kann mit einem vom Händler oder Bancomatbetreiber festgelegten Wechselkurs verbunden sein. In der Regel ist es deshalb sinnvoll, die jeweilige Lokalwährung zu wählen und die Umrechnung dem eigenen Kartenanbieter zu überlassen.

Häufige Fragen zu Prepaid-Kreditkarten

  • Kann man mit einer Prepaid-Kreditkarte Abonnements bezahlen? Das ist häufig möglich, sofern der Anbieter wiederkehrende Zahlungen mit Prepaid-Karten akzeptiert. Wichtig ist, dass zum Zeitpunkt der Abbuchung genügend Guthaben auf der Karte vorhanden ist.
  • Was passiert bei einer Rückerstattung? Wird ein Kauf storniert oder ein Betrag zurückerstattet, wird das Geld in der Regel wieder der verwendeten Prepaid-Karte gutgeschrieben. Bis das Guthaben wieder verfügbar ist, können je nach Händler und Kartenanbieter einige Tage vergehen.
  • Was passiert, wenn die Prepaid-Kreditkarte verloren geht? Bei Verlust oder Diebstahl sollte die Karte möglichst schnell gesperrt beziehungsweise ersetzt werden. Bei Swiss Bankers kann eine Ersatzkarte direkt über die App bestellt werden; das vorhandene Kartenguthaben wird automatisch auf die neue Karte übertragen.
  • Was passiert, wenn eine Prepaid-Kreditkarte abläuft? Auch Prepaid-Kreditkarten haben ein Ablaufdatum. Bei Swiss Bankers geht das vorhandene Guthaben beim Ablauf der Karte nicht verloren und kann auf eine neue Karte übertragen werden.

Fazit: Prepaid-Kreditkarten: flexibel bezahlen, Ausgaben im Blick behalten

Prepaid-Kreditkarten verbinden flexible Einsatzmöglichkeiten mit der Kontrolle des Guthabenprinzips. Wer Wert auf einen bewussten Umgang mit Geld legt und gleichzeitig flexibel im Alltag, online oder auf Reisen bezahlen möchte, findet in der Prepaid-Kreditkarte eine praktische Ergänzung zu Debit- und Kreditkarten.